Solo uno de cada tres hogares puede acceder a un crédito hipotecario: los efectos pospandemia
Acceder a una vivienda en Chile se ha convertido en un desafío cada vez mayor para las familias. El impacto de la pandemia, sumado al encarecimiento progresivo de las viviendas, ha creado un entorno en el que solo el 35% de los hogares tiene los ingresos suficientes para obtener un crédito hipotecario a 20 años.
La caída en la capacidad de acceso a créditos hipotecarios
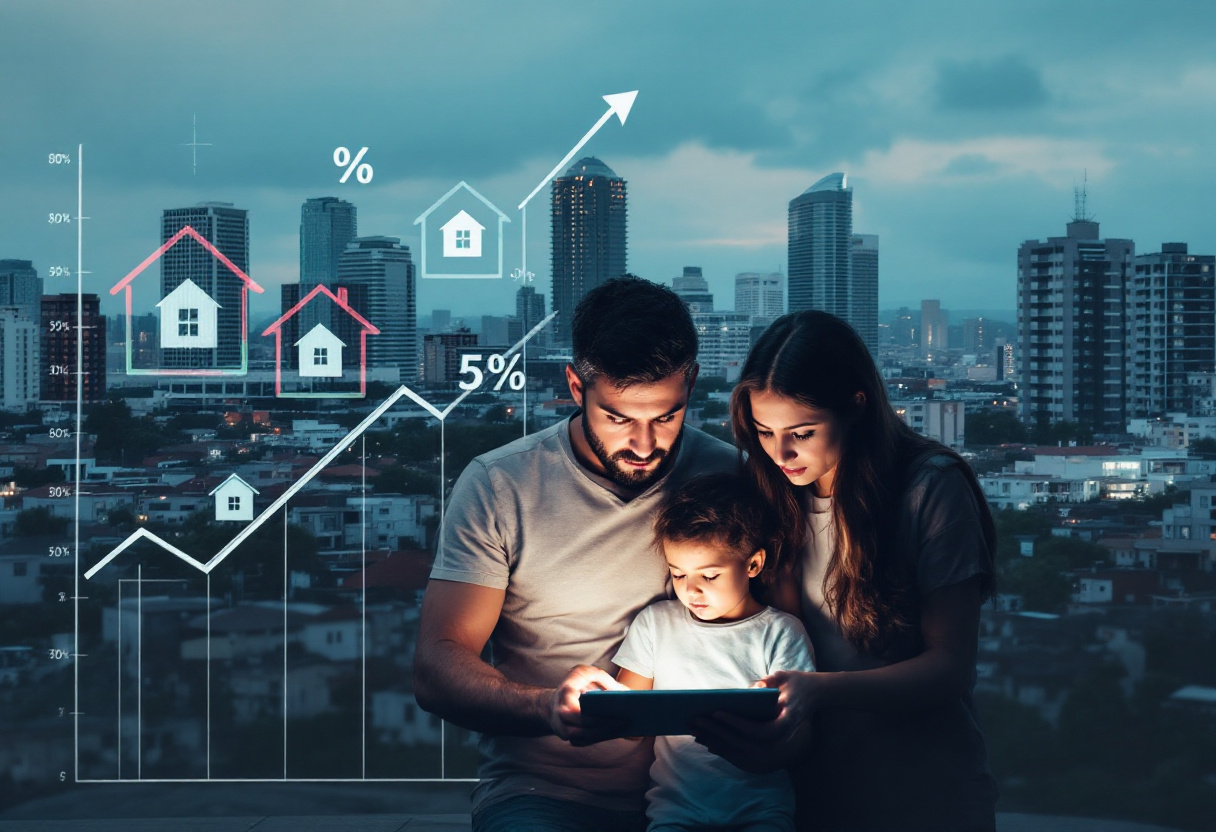
La situación ha cambiado drásticamente en las últimas dos décadas. En 2006, el 74% de las familias contaba con los ingresos necesarios para acceder a un crédito hipotecario. Este porcentaje cayó al 43% en 2017, y hoy solo uno de cada tres hogares (35%) puede pagar el dividendo de un préstamo a 20 años.
Sin embargo, este 35% no garantiza que todos ellos puedan obtener un crédito, ya que deben cumplir con los requisitos exigidos por las entidades financieras, como la seguridad laboral y el porcentaje de pie. Al aplicar estos filtros, el porcentaje de familias con posibilidades reales de obtener un crédito hipotecario cae entre el 15% y 20%.
Factores que explican la falta de acceso a los créditos
Diversos factores han contribuido a este escenario. La inflación pospandemia, el aumento de las tasas hipotecarias, el incremento en los costos de construcción y del suelo, y el estancamiento de los ingresos reales de las familias son algunos de los elementos que dificultan el acceso a la vivienda.
Entre 2014 y 2024, los precios de las casas han aumentado un 60%, mientras que los departamentos han subido un 66%, según el Índice Real de Precios de Viviendas de la Cámara Chilena de la Construcción. A esto se suma que la tasa de interés promedio para créditos hipotecarios en UF ha subido a 4,97% en agosto de 2024, comparado con el 3,2% observado entre 2015 y 2021.
¿Qué soluciones existen?
Para enfrentar esta problemática, existen diferentes propuestas, como aumentar la oferta de financiamiento, con medidas como garantías adicionales, así como incrementar la disponibilidad de suelo bien conectado para nuevas construcciones. Además, un mercado de capitales estable, que permita financiar créditos a largo plazo es extremadamente relevante, destacando que los retiros de fondos de pensiones minaron este mercado y lo debilitaron.
La vivienda propia se ha convertido en un bien cada vez más inaccesible, pero con las políticas adecuadas, aún se puede mejorar el acceso a este derecho fundamental.
Conclusión
¿Quieres saber cuánto vale una propiedad antes de obtener financiamiento? Valorízala en propiteq.com
Fuente: El Mercurio